证券律师视角 上市公司与非上市公司股权激励的法律差异辨析——兼论非证券类股权投资及相关咨询服务
股权激励作为企业吸引、留住核心人才的重要工具,在上市公司与非上市公司之间呈现出截然不同的法律逻辑与操作路径。证券律师在实务中常需面对两类企业的股权激励方案设计,其差异不仅体现在监管规则上,更深刻影响着非证券类股权投资及相关咨询服务的边界与内容。本文旨在从证券律师的专业视角,系统梳理上市公司与非上市公司股权激励的核心区别,并在此基础上探讨非证券类股权投资及相关咨询服务的定位与价值。
一、上市公司股权激励:以信息披露与监管合规为核心
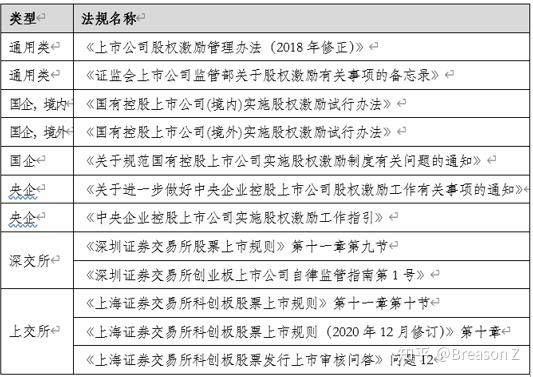
上市公司的股权激励受到《公司法》《证券法》以及中国证监会《上市公司股权激励管理办法》的严格规制。证券律师在此类业务中的核心职责是确保激励计划的合法合规性,并协助上市公司履行信息披露义务。
在激励工具上,上市公司主要采用限制性股票、股票期权、股票增值权等标准化工具,且激励对象、授予数量、行权价格、有效期等要素均有明确的上限和计算规则,例如激励对象人数累计不得超过公司股本总额的10%,个人获授部分不得超过1%。
在程序上,上市公司股权激励计划需经董事会、股东大会审议,独立董事、监事会需发表意见,并聘请律师事务所出具法律意见书。证券律师需对激励计划的可行性、合规性、是否存在明显损害上市公司及全体股东利益的情形进行专业判断。
再次,在信息披露方面,上市公司需在定期报告和临时公告中披露激励计划的实施进展、行权情况、对财务状况的影响等。证券律师需协助公司规范披露,避免因信息不对称引发的市场操纵或内幕交易风险。
二、非上市公司股权激励:以自治与灵活性为特征
相比之下,非上市公司的股权激励主要受《公司法》和《劳动合同法》约束,并无专门的监管规则,更多依赖于公司章程、股东协议及激励协议的意思自治。证券律师在此类业务中的角色更侧重于股权架构设计、税务筹划和争议预防。
激励工具上,非上市公司可灵活采用虚拟股权、限制性股权、期权、员工持股平台(有限合伙或有限责任公司)等方式,且无人数、比例等强制性限制,仅需注意股东人数不得超过《公司法》对有限责任公司50人、股份有限公司200人的上限。
程序上,非上市公司通常由股东会或董事会决议即可,无需证监会审核,但仍需履行劳动合同项下的告知义务,并避免因激励导致股权纠纷。证券律师需关注激励对象的身份界定(如是否涉及外部顾问)、股权代持风险以及退出机制的设计。
非上市公司的股权激励往往与融资、并购等资本市场活动交织,证券律师需在pre-IPO阶段帮助企业清理激励方案中的合规瑕疵,例如期权池的设置是否合理、是否影响控制权稳定等。
三、核心差异
从证券律师的视角,两类企业的股权激励在法律性质、监管强度、信息透明度和操作空间上存在本质区别:
- 监管依据:上市公司遵循证监会行政规章,强制执行;非上市公司遵循意思自治,以合同为准。
- 激励工具:上市公司工具 standardized,非上市公司可订制化。
- 行权定价:上市公司行权价不得低于市价的一定比例,非上市公司可自由约定,甚至无偿授予。
- 信息披露:上市公司需公开披露,非上市公司仅需内部公示。
- 证券律师角色:上市公司出具法律意见书,非上市公司提供方案设计与合规咨询。
四、非证券类股权投资及相关咨询服务的界定与作用
所谓非证券类股权投资,是指不以公开证券市场交易为目的,针对非上市公司股权的投资行为,包括私募股权投资、风险投资、产业投资以及员工持股平台投资等。其相关咨询服务则涵盖投资架构设计、尽职调查、交易文件起草、股权激励方案配套、税务合规与退出路径规划等。
证券律师在此领域的服务有别于证券业务,后者以证券发行、上市、交易为核心,受《证券法》和证监会规章调整。非证券类股权投资咨询服务更强调商业逻辑与法律风险的平衡,具体包括:
- 设计持股平台:通过有限合伙企业或有限责任公司实现股权集中管理,避免股东人数超标和决策僵局。
- 税务筹划:合理利用税收优惠政策,如通过持股平台适用单一基金核算或选择适当注册地。
- 争议预防:明确离职、违约、继承等情形下的股权处置规则,减少诉讼风险。
- 对接资本市场:为未来IPO或并购预留合规空间,如提前清理对赌协议、规范股权代持。
需要注意的是,非证券类股权投资及相关咨询服务并非完全脱离证券律师的专业范畴,而是在非监管场景下运用证券法律思维为客户提供前置性、预防性法律服务。此类服务有助于企业在早期阶段构建健康的股权结构,降低未来进入资本市场的法律障碍。
五、
上市公司与非上市公司的股权激励在证券律师实务中遵循不同的法律逻辑:前者以信息披露和监管合规为纲,后者以自治灵活和风险防控为本。非证券类股权投资及相关咨询服务,正是连接这两类企业需求的重要桥梁,它以非监管的视角为企业提供股权架构优化、税务合规和争议防范等专业支持。证券律师应当准确区分两类业务的法律边界,既要恪守上市公司股权激励的合规底线,又要善用非上市公司股权激励的灵活优势,同时引导客户正确理解非证券类股权投资咨询服务的价值与局限,从而在多层次资本市场中发挥应有的专业作用。
如若转载,请注明出处:http://www.xiangyinfund.com/product/47.html
更新时间:2026-10-22 16:49:59