非证券类私募股权投资与相关咨询服务 现状与转型路径探析
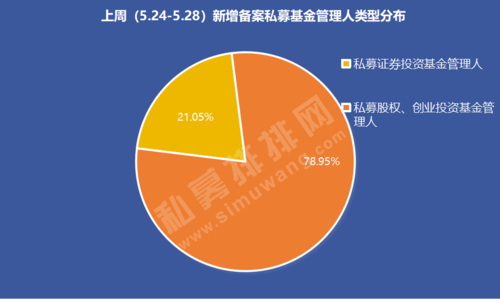
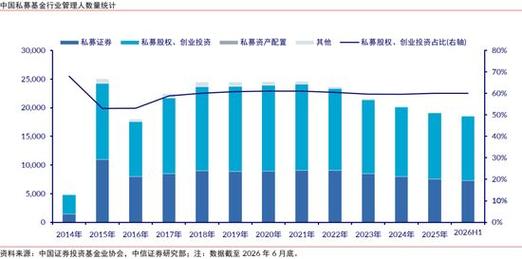
中国私募基金行业在规范中持续发展,结构分化日趋明显。据行业统计数据显示,在某一特定区域或样本范围内,私募证券投资基金管理人共计8家,占全部私募管理人的21.05%;而其余约95%的机构则主要聚焦于非证券类股权投资及相关咨询服务。这一数据格局清晰地揭示了当前私募行业中,非证券类股权投资仍占据绝对主导地位,而证券类私募相对占比较小。
非证券类股权投资,通常指私募基金管理人通过设立私募股权基金、创业投资基金等方式,对未上市企业进行股权性投资,并通过后续退出获取资本回报。此类业务具有投资周期长、资金流动性低、专业判断要求高等特点,与证券类私募基金依靠二级市场证券交易获取收益的模式形成显著差异。相关咨询服务则围绕投前尽职调查、投后管理、企业战略规划、并购重组、上市辅导等环节展开,构成非证券类私募业务生态的重要支撑。
从占比看,非证券类机构达到九成以上,反映出几个关键现实。其一,中国多层次资本市场中,未上市企业融资需求旺盛,私募股权与创投基金在服务实体经济、支持科技创新和产业升级方面扮演了不可替代的角色。其二,相对证券类私募受市场行情与监管周期影响较大的特点,非证券类私募更侧重于企业基本面和长期价值挖掘,机构展业逻辑相对稳定,吸引了大量管理人布局。其三,部分管理人从证券类业务向股权类或混合类业务转型,也是推动非证券类占比走高的原因之一。
占比高并不意味着一帆风顺。非证券类私募在运作中同样面临多重挑战:一是“募资难”问题仍然突出,合格投资者门槛高、市场风险偏好下降导致资金募集承压;二是“投资难”,优质项目估值高企、赛道拥挤,投研能力要求不断提升;三是“退出难”,IPO节奏变化、并购市场活跃度不足等因素增加了退出不确定性;四是合规与风控压力加大,行业监管持续细化,对管理人内控、信息披露和投资者适当性管理提出更高要求。
因此,对于以非证券类股权投资及相关咨询服务为主业的管理人而言,实现高质量发展需要多管齐下。应深耕细分行业,构建专业化投研体系,形成对特定产业链的深度认知与项目获取能力。强化投后赋能,不仅提供资金,还要在战略、管理、人才、市场等方面为被投企业创造增量价值。再次,拓宽退出渠道,积极利用并购重组、股权转让、S基金、实物分配股票等多元化退出方式,降低对单一IPO路径的依赖。还要提升合规风控水平,确保基金设立、募集、投资、管理、退出各环节符合监管要求,保护投资者权益。
相关咨询服务能力将成为差异化竞争的关键。除传统的财务顾问、法律与税务咨询外,围绕企业全生命周期的一体化服务——包括早期孵化、成长加速、上市规划、跨境布局等——能够显著增强客户黏性与机构品牌价值。通过“投资+咨询”双轮驱动,非证券类私募管理人可以从单纯的资金提供者升级为产业整合者与价值共创者。
私募证券投资基金管理人8家、占比21.05%的背后,是高达约95%的非证券类私募力量在支撑行业基本盘。这一结构既是市场选择的结果,也是政策引导的体现。随着资本市场改革深化和行业优胜劣汰加速,非证券类股权投资及相关咨询服务将更加注重专业能力、合规运营与长期价值。只有坚持回归本源、服务实体,机构才能在竞争与监管的双重压力下行稳致远,真正实现从规模扩张向质量提升的转型。
如若转载,请注明出处:http://www.xiangyinfund.com/product/54.html
更新时间:2026-10-22 21:04:30